Как превратить накопления в инвестиции? Первые шаги - ИНТЕРВЬЮ
Вы откладываете определённую сумму из ежемесячного дохода. Со временем у вас формируется накопление. Вы не хотите тратить эти деньги, но и просто хранить их вам уже недостаточно. И тогда возникает простой вопрос: "Как мне распорядиться своими деньгами с пользой?"
Когда начинаешь задумываться об инвестициях, вопросов становится ещё больше: С чего начать? С какой суммы можно инвестировать? Что такое риск? В чём разница между акциями, облигациями и ETF? Как распределить свои средства? Как понять, подходит ли мне выбранный инвестиционный инструмент?
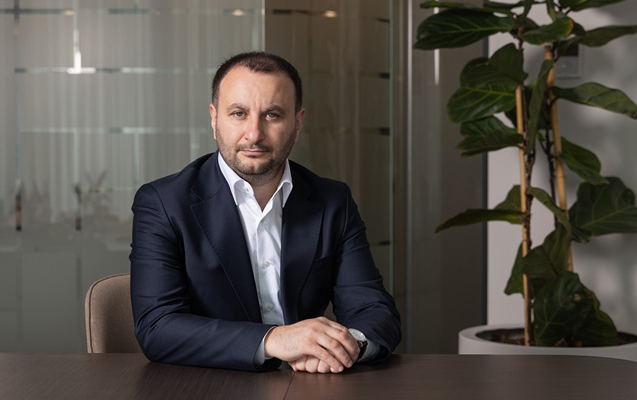
На эти вопросы отвечает директор департамента казначейства Kapital Bank Эльшад Ибрагимов.
- Эльшад бей, что в первую очередь должен сделать человек, который хочет начать инвестировать, но не имеет опыта в этой сфере?
Первым шагом не должен быть выбор конкретного инвестиционного инструмента. Сначала человек должен задать себе очень простой вопрос: "Зачем я инвестирую и когда мне понадобятся эти деньги?"
Например, вашей целью может быть создание капитала в долгосрочной перспективе, покупка жилья, накопление средств на образование или формирование дополнительного источника дохода в будущем. Сроки достижения этих целей различаются, поэтому и подход к инвестициям в каждом случае будет разным.
Важно учитывать ещё один момент. Деньги, которые вы инвестируете, не должны быть единственными средствами, которые могут понадобиться вам в случае непредвиденных расходов. Ведь стоимость активов на рынке в определённые периоды может снижаться. Если именно в этот момент вам понадобятся деньги, вы можете оказаться вынуждены продать инвестиции по невыгодной цене.
Поэтому я бы выстроил начало следующим образом: сначала определите свою цель, затем оцените своё финансовое положение и после этого изучите, какие инвестиционные инструменты могут вам подойти.
- А в чём разница между накоплением и инвестированием?
Когда мы говорим о том, как распорядиться деньгами с пользой, речь не обязательно идёт об инвестициях. Накопительный счёт и депозит также являются инструментами, позволяющими получать доход от размещённых средств.
Например, если вы планируете использовать деньги в ближайшие месяцы и хотите сохранить к ним доступ, накопительный счёт может быть подходящим вариантом. С помощью накопительного счёта Kapital Bank вы можете разместить даже средства, которые планируете потратить уже завтра, и получать доход. При этом у вас сохраняется возможность использовать деньги, когда они вам понадобятся.
Если же вы не планируете пользоваться средствами в течение более длительного периода, альтернативой может стать депозит. Одним из основных преимуществ депозита является возможность получать доход на заранее определённых условиях.
В случае инвестиций подход другой. Здесь инвестор принимает на себя риск изменения рыночной стоимости активов, рассчитывая на потенциально более высокую доходность.
Поэтому универсального ответа на вопрос "Как мне распорядиться своими деньгами с пользой?" не существует. Необходимо заранее определить, для чего вы накапливаете деньги, когда они вам понадобятся и какой уровень риска вы готовы принять.
- Что человеку, который копит деньги в долгосрочной перспективе, важно учитывать с точки зрения их будущей стоимости?
Здесь важно учитывать инфляцию. Даже если сумма денег не меняется, рост цен может снижать их покупательную способность. Например, сегодня на 10 000 манатов вы можете приобрести определённый набор товаров и услуг. Через несколько лет той же суммы может быть недостаточно для покупки того же самого. То есть цифра на вашем счёте не изменилась, но реальная стоимость этих денег изменилась.
Поэтому человек, который откладывает деньги на долгосрочную перспективу, должен задавать себе не только вопрос "Сколько денег я накопил?", но и "Какой будет покупательная способность этих денег в будущем?"
При этом было бы неправильно воспринимать это как призыв инвестировать все накопления. Инвестиции также связаны с определёнными рисками, и один и тот же вариант не может одинаково подходить каждому человеку. Главное здесь – изучить варианты с учётом своих финансовых целей, сроков и возможностей.
- Что на самом деле должен понимать инвестор, когда речь идёт о риске?
Когда мы говорим о риске, первое, что приходит людям в голову, – "Я могу потерять свои деньги". Безусловно, это одна из составляющих риска, но для начинающего инвестора вопрос несколько шире.
Представим, что вы инвестировали 1 000 долларов, а через некоторое время их стоимость снизилась до 800 долларов. Естественной первой реакцией может быть мысль: "Я потерял 200 долларов". Но здесь есть и другой вопрос: "Когда мне понадобятся эти деньги?"
Если деньги вам не нужны в ближайшее время, у вас может быть возможность переждать период снижения рынка. Но если эти 1 000 долларов обязательно понадобятся вам через три месяца, ситуация уже другая. Ведь вам может прийтись продать активы в момент снижения рынка и зафиксировать убыток.
Поэтому очень важно смотреть на риск с двух сторон: "Готов ли я психологически к таким колебаниям?" и "Позволяет ли мне моё финансовое положение принять такой риск?"
Иными словами, риск – это не только вопрос "Сколько я могу потерять?" Иногда гораздо важнее спросить себя: "Может ли такая потеря нарушить мой финансовый план?"
Есть ещё один принцип, который важно помнить: более высокий потенциальный доход, как правило, связан с более высоким риском. А обещание "высокого дохода при нулевом риске" должно стать серьёзным предупреждающим сигналом.
- Как начинающему инвестору понять разницу между акциями, облигациями и ETF?
Человек, который начинает инвестировать, прежде всего должен понимать, что именно представляют собой доступные ему инструменты. Ведь сложно сделать осознанный выбор, не понимая, что именно вы покупаете.
Акция означает долю в конкретной компании. На её стоимость могут влиять финансовые результаты компании, перспективы её бизнеса и ожидания рынка относительно этой компании.
Облигация – это долговой инструмент. Вы предоставляете государству или компании средства на определённый срок и можете получать доход в соответствии с условиями облигации. Однако автоматически считать облигации "безрисковой инвестицией" нельзя. Здесь имеют значение финансовое состояние эмитента, срок, процентная ставка и другие условия.
ETF – это биржевой фонд. В его составе могут находиться несколько акций, облигаций или других активов. Например, ETF, который отслеживает определённый индекс, может предоставить доступ сразу к большому количеству компаний, входящих в этот индекс, через одну операцию.
Поэтому на вопрос "Что лучше?" я бы не стал давать универсальный ответ. Главное – понять, какой инструмент соответствует вашим целям, инвестиционному горизонту и возможностям с точки зрения риска.
- Имеет ли смысл не вкладывать все деньги в один инструмент?
Мы часто слышим совет: "Не вкладывай все деньги в одно место". На самом деле речь идёт о диверсификации. Но диверсификация – это не просто покупка разных акций. Например, если вы инвестировали все свои средства в акции разных технологических компаний, количество компаний в вашем портфеле может быть большим, но при этом он всё равно будет сильно зависеть от ситуации в одном секторе.
При более широком подходе инвестор может учитывать различные классы активов, такие как акции, облигации и денежные средства, а также разные сектора, компании и географические рынки.
ETF в определённых случаях также может помочь диверсифицировать инвестиции, однако покупка ETF автоматически не означает полного распределения рисков. Важно посмотреть, какие именно активы входят в его состав.
Иными словами, цель диверсификации заключается не просто в том, чтобы иметь много разных инвестиций. Цель состоит в том, чтобы негативное изменение стоимости одной компании, сектора или рынка не оказывало чрезмерного влияния на весь ваш портфель.
- На что инвестору стоит обратить внимание при выборе конкретного инвестиционного инструмента?
Первым вопросом начинающего инвестора не должен быть "Вырастет ли эта инвестиция?" Начать стоит с более простых вопросов:
Что именно я покупаю?
За счёт чего формируется доход от этой инвестиции?
Каковы основные риски?
Что может повлиять на её стоимость?
Какие расходы я понесу?
И, пожалуй, самый важный вопрос: "Действительно ли я понимаю, во что инвестирую?"
Например, если вы покупаете акции, вы должны понимать, чем занимается компания и за счёт чего она получает доход. Если вы покупаете ETF, необходимо изучить, какой индекс или сектор он отслеживает, какие активы входят в его состав и каковы расходы. Если речь идёт об облигации, важно понимать, кто является эмитентом, каков срок обращения, на каких условиях формируется доход и какие существуют основные риски.
Сегодня цифровые платформы делают доступ к инвестициям проще, чем раньше. Например, в Birbank Invest можно начать инвестировать с 1 доллара США и получить доступ более чем к 12 000 акций и ETF. Это снижает порог входа в инвестиции. Однако большое количество доступных инструментов не меняет главного: инвестор по-прежнему должен понимать, что именно он покупает.
Хороший инвестор начинает не с поиска "правильной акции", а с умения задавать правильные вопросы. Потому что в инвестициях важно не использовать каждую возможность, а принимать решения, которые вы понимаете, которые соответствуют вашему финансовому плану и уровень риска которых вы готовы принять.
- Эльшад бей, спасибо за подробные ответы. Думаю, к этой теме мы ещё обязательно вернёмся.
- С удовольствием. Спасибо за беседу.