Tibbi sığorta haqqında qanuna bu dəyişikliklər edildi

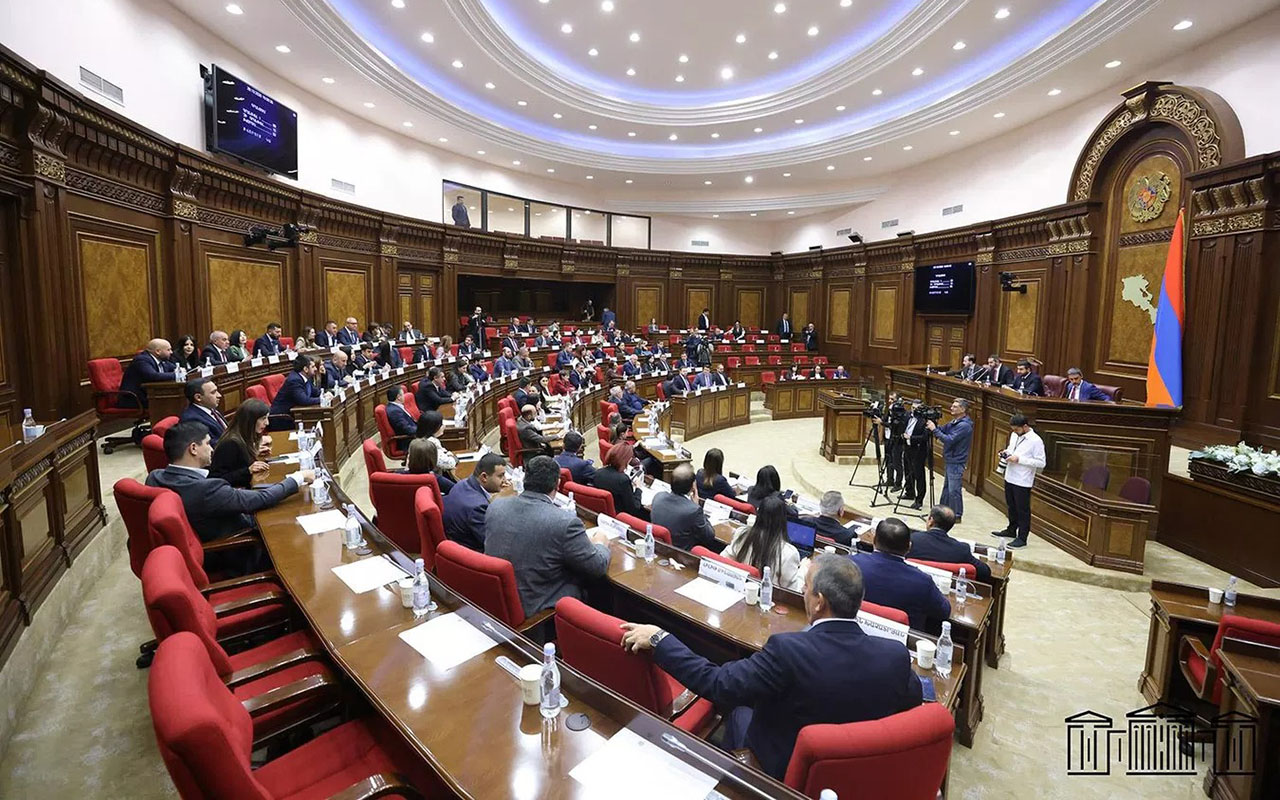
Milli Məclisin bu gün keçirilən plenar iclasında “Tibbi sığorta haqqında” qanun layihəsi birinci oxunuşda müzakirəyə çıxarılıb. “Qafqazinfo” xəbər verir ki, qanun layihəsinə bir sıra dəyişikliklər edilməsi təklif edilir. Layihənin 1.0.1-ci maddəsində "baza və əlavə hissələrdən ibarət olmaqla" sözlərinin çıxarılması təklif edilir. Bununla əlaqədar olaraq, bir neçə maddə ləğv edilir.
Qanun layihəsinin 1.0.6-cı, 1.0.7-ci, 1.0.8-ci, 1.0.10-cu və 1.0.14-cü maddələrində “sığortalı” anlayışının izahı verilib. Belə ki, bu Qanunda nəzərdə tutulmuş hallarda öz adından və ya sığortaolunan adından sığorta haqqı ödəyən şəxs sığortalı şəxs adlanır. Sığortaolunan - sağlamlığı icbari və ya könüllü qaydada sığortalanmış fiziki şəxslərdir.
1.0.8-ci maddədə sığorta ödənişi - sığorta hadisəsi baş verdikdə icbari tibbi sığortaya münasibətdə xidmətlər zərfinə və tariflərə, könüllü tibbi sığortaya münasibətdə isə könüllü tibbi sığorta müqaviləsinə uyğun olaraq bu Qanunla nəzərdə tutulmuş qaydada tibb müəssisəsinə və ya əczaçılıq fəaliyyəti ilə məşğul olan şəxsə ödənilən maliyyə vəsaitidir.
1.0.9-cu maddədə "sığorta ili" sözləri "təqvim ili" sözləri ilə əvəz edilməsi təklif edilir.
Layihəyə müştərək maliyyələşmə məbləği adlanan maddə əlavə edilir. Bu da sığorta hadisəsi nəticəsində yaranan itkilərin və ya dəyən zərərin icbari tibbi sığorta təminatı ilə əhatə olunmayan və sığortaolunan tərəfindən ödənilən hissədir.
Həmçinin bir sıra maddələrdə "tibb təchizatçısı və ya tibbi ərazi bölməsi" sözləri ismin müvafiq hallarında "tibb müəssisəsi" sözləri ilə əvəz edilməsi təklif edilir.
15-2.3-cü maddədən "Xidmətlər zərfinin əlavə hissəsinə münasibətdə sığortaolunanlar" sözləri "Sığortaolunanlar" sözü ilə əvəz edilir.
15-2.3.3.8-ci maddəyə əsasən, Azərbaycanda qaçqın statusu almış və BMT-nin Qaçqınlar üzrə Ali komissarının Azərbaycandakı nümayəndəliyi tərəfindən himayəyə götürülmüş əcnəbilər və vətəndaşlığı olmayan şəxslər də bu sistemdən faydalana biləcəklər.
Vergi Məcəlləsinə əsasən sahibkarlıq fəaliyyətinin və ya digər vergi tutulan əməliyyatlarının müvəqqəti dayandırıldığı hallar istisna olmaqla, vergi ödəyicisi kimi vergi uçotuna alınmış fiziki şəxslər (fərdi sahibkarlar, xüsusi notariuslar, vəkillər
Mülki-hüquqi xarakterli müqavilələr əsasında işləri (xidmətləri) yerinə yetirən fiziki şəxslərə münasibətdə sığortaolunan qismində onları işlərin (xidmətlərin) yerinə yetirilməsinə cəlb edən şəxslər çıxış edir.
Bu Qanun müddətli həqiqi hərbi xidmət hərbi qulluqçulara, istintaq təcridxanalarında saxlanılan təqsirləndirilən şəxslərə, cəzaçəkmə müəssisələrində (məntəqə tipli cəzaçəkmə müəssisələri istisna olmaqla) cəza çəkən şəxslərə, Miqrasiya Məcəlləsinə əsasən Azərbaycanda müvəqqəti olan və müvəqqəti yaşayan şəxslərə şamil edilmir.
bu Qanunun 15-2.3.1-ci və 15-2.3.2-ci maddələrində nəzərdə tutulan şəxslər üzrə:
1. neft-qaz sahəsində fəaliyyəti olmayan və qeyri-dövlət sektoruna aid edilən sığortalı tərəfindən - işçinin əməkhaqqının 8000 manatdan yuxarı olan hissəsinə 0,5 faiz tətbiq edilməklə, 2020-ci ildə hesablanmış əməyin ödənişi fondunun 1 faizi, 2021-ci ildən etibarən hesablanmış əməyin ödənişi fondunun 2 faizi;
2. neft-qaz sahəsində fəaliyyəti olmayan və qeyri-dövlət sektoruna aid edilən sığortaolunan tərəfindən - işçinin əməkhaqqının 8000 manatdan yuxarı olan hissəsinə 0,5 faiz tətbiq edilməklə, 8000 manatadək (8000 manat da daxil olmaqla) olan hissəsinin 2020-ci ildə 1 faizi, 2021-ci ildən etibarən isə 2 faizi;
3. neft-qaz sahəsində fəaliyyəti olan və dövlət sektoruna aid edilən sığortalı tərəfindən - işçinin əməkhaqqının 8000 manatdan yuxarı olan hissəsinə 0,5 faiz tətbiq edilməklə, hesablanmış əməyin ödənişi fondunun 2 faizi;
4. neft-qaz sahəsində fəaliyyəti olan və dövlət sektoruna aid edilən sığortaolunan tərəfindən - işçinin əməkhaqqının 8000 manatdan yuxarı olan hissəsinə 0,5 faiz tətbiq edilməklə, 8000 manatadək (8000 manat da daxil olmaqla) olan hissəsinin 2 faizi sığortaya cəlb olunması təklif edilir.
15-2.5-ci maddəsində nəzərdə tutulmuş sığortalı tərəfindən sığortaolunanlar üzrə təqvim ili üçün adambaşına 90 manat ödəniləcək. Qeyd edək ki, əvvəl bu rəqəm 120 manat idi.
Dövlət büdcəsi vəsaiti hesabına bütün əhalinin illik sığorta haqqı adambaşına 90 manat müəyyən edilib. Əvvəl baza (29 manat) və əlavə xidmətlər (120 manat) idi. İndi bu iki hissə ləğv edilib. Ümumilikdə 90 manat müəyyən edilib.
Keçid müddəası əsasən, İcbari tibbi sığorta ölkənin inzibati ərazi vahidləri üzrə müvafiq icra hakimiyyəti orqanının yaratdığı orqan (qurum) tərəfindən müəyyən edilmiş ardıcıllıq nəzərə alınmaqla, mərhələli şəkildə tətbiq olunur.
Günel Türksoy
Son Xəbərlər
- 1
- 2
- 3
- 4
- 5
- 6